我が家は長野県の山間部。
水害とは無縁…。
と思っていましたが、今年の豪雨では近隣にかなりの被害が出てしまいました。
実は火災保険の契約内容として付帯するのが一般的。
住む地域や建物の状況によって必要性が大きく変わります。
今回は水災保険についてのお話です。
水災保険とは何か?補償の範囲は?
水災保険は、台風や集中豪雨、洪水、土砂崩れ、高潮などによって住宅や家財が受けた損害に備える補償です。
皆さんのお宅は入っていますか…?
水災保険の基本
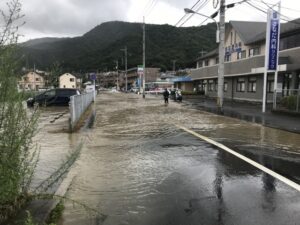
水災保険とは、自然災害による浸水や土砂災害で建物・家財に生じた損害を補償する保険です。
一般的には単独で加入する商品ではなく、火災保険の補償項目として選択します。
河川の氾濫だけでなく、豪雨による床上浸水や、土砂崩れで住宅が損壊した場合も対象になり得ます。
ただし、実際の補償範囲や支払い条件は保険会社と契約内容により異なるため、保険証券や約款の確認が大切です。
火災保険に付帯する仕組み
水災補償は、火災保険に追加して契約する仕組みです。
火災保険に加入していても、水災補償を外している場合は、洪水や土砂崩れによる損害に保険金が支払われない可能性があります。
保険料を抑える目的で水災を外す選択肢もありますが、地域の災害リスクを踏まえて判断することが大切です。
| 契約内容 | 水害による損害への対応 |
|---|---|
| 火災保険のみ | 水災補償を付けていなければ原則として対象外 |
| 火災保険+水災補償 | 契約条件を満たす洪水・高潮・土砂災害などが対象 |
| 地震保険 | 地震を原因とする津波などを対象とする場合がある |
補償される主な災害
水災保険で主に補償されるのは、台風、暴風雨、豪雨、融雪洪水などによる洪水や高潮、土砂崩れです。
たとえば河川が氾濫して自宅が浸水した場合や、大雨で裏山が崩れて建物が損壊した場合が該当します。
一方で、給排水設備の事故による水濡れや、経年劣化が原因の漏水は、水災とは異なる補償として扱われます。
補償の対象となる建物
建物の補償対象には、住宅本体のほか、門、塀、物置、車庫など、契約上の付属建物が含まれることがあります。
洪水で床や壁、基礎、設備が損傷した場合には、修理費用をもとに保険金が支払われることがあります。
ただし、物置やカーポートなどを補償対象に含めるには、契約時に建物として申告する必要があるケースもあります。
賃貸住宅では建物自体は大家が加入する火災保険の対象となるため、入居者は家財補償を中心に確認しましょう。
補償の対象となる家財
家財とは、住宅内にある家具、家電、衣類、寝具、日用品など、生活に使用する動産を指します。
浸水によって冷蔵庫や洗濯機、ソファ、衣類などが使えなくなった場合、家財保険金の対象になる可能性があります。
現金や貴金属、美術品などは補償額に上限や申告条件があるため、事前に確認しておきましょう。
家財補償を付けていなければ、建物に保険金が支払われても室内の所有物は補償されません。

補償してもらえたら安心ね。
- 家具、家電、衣類、寝具
- パソコン、テレビ、調理器具
- カーテン、食器、日用品
- 賃貸住宅に持ち込んだ入居者所有の物品
保険金が支払われる条件
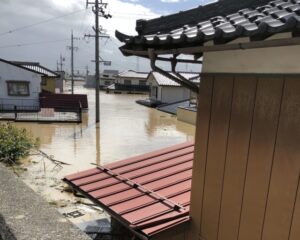
水災保険では、単に雨水が入っただけではなく、保険会社が定める支払い条件を満たす必要があります。
多くの商品では、床上浸水または地盤面から一定以上の浸水、もしくは損害割合が一定基準以上となった場合に保険金の対象となります。
床下浸水は原則として対象外となることが多いため、契約内容の確認が欠かせません。
被害に遭った際は、片付けや修理の前に浸水の高さや損傷箇所を写真で記録し、速やかに保険会社へ連絡しましょう。
地震による水害の扱い
地震、噴火、またはこれらによる津波を原因とする損害は、一般的な火災保険の水災補償では対象外です。
たとえば地震によって発生した津波で住宅が浸水した場合、水災保険ではなく地震保険の補償範囲を確認する必要があります。
地震保険は火災保険にセットして契約する保険であり、建物と家財それぞれに加入できます。
海岸部や地震リスクがある地域では、水災補償だけでなく地震保険の必要性もあわせて検討することが重要です。
水災保険で補償される被害を具体例で確認
水災保険の対象は洪水だけではありません。
台風による河川氾濫、大雨に伴う土砂崩れ、海水が流れ込む高潮など、自然災害の種類によって補償される可能性があります。
台風による洪水
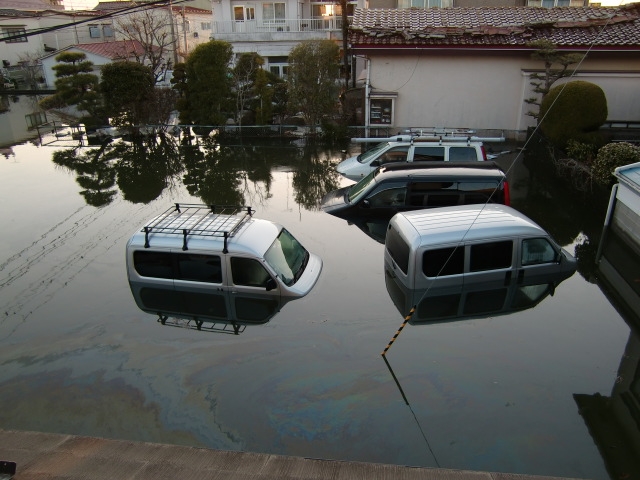
台風に伴う大雨で河川や用水路が氾濫し、自宅の床上まで水が入った場合は、水災補償の対象となる代表例です。
建物の床、壁、畳、給湯器などが損傷したほか、家具や家電が水に浸かった場合には、建物と家財の契約内容に応じて保険金が支払われます。
ただし、床下までの浸水では補償対象外となる商品もあるため、浸水深や損害状況を正確に記録することが大切です。
大雨による土砂崩れ
集中豪雨によって斜面や崖が崩れ、土砂が住宅に流れ込んだ場合も、水災保険で補償されることがあります。
土砂の流入により外壁、屋根、基礎、室内設備などが壊れた場合、損害の程度に応じて修理費用が補償される可能性があります。
| 被害の例 | 補償対象となる可能性 |
|---|---|
| 土砂が室内へ流入し、壁や床が破損した | 高い |
| 崩れた土砂で住宅が傾いた | 高い |
| 敷地内に土砂が流れ込んだが建物に損害がない | 契約内容の確認が必要 |
| 以前からある擁壁のひび割れが悪化した | 老朽化と判断される場合がある |
土砂災害警戒区域や急傾斜地の近くに住んでいる場合は、補償の有無を特に確認しておきましょう。
高潮による浸水
高潮による被害も、水災補償の対象になることがあります。
但し、地震による津波は別扱いとなるため、原因を区別して確認する必要があります。
高潮とは、台風や低気圧の影響によって海面が上昇し、海水が沿岸部へ流れ込む現象です。
海岸付近や河口周辺では、堤防を越えた海水によって住宅や店舗が浸水するおそれがあります。
- 台風時に海水が道路や敷地へ流れ込んだ
- 高波と潮位上昇により住宅が床上浸水した
- 高潮で浸水し、家財や住宅設備が損傷した
補償されないケースを契約前に知っておこう
水災保険は幅広い水害に備えられる一方、すべての水に関する損害を補償するわけではありません。
対象外となりやすい事例を知っておくと、契約内容の誤解や保険金請求時のトラブルを防げます。
雨漏りによる損害
台風や豪雨の際に屋根や壁の隙間から雨水が入り、室内が濡れた場合、原因によって補償の扱いが変わります。
風災で屋根が破損し、その箇所から雨が入り込んだケースは、火災保険の風災補償の対象となる可能性があります。
一方、経年劣化した屋根や外壁、防水性能の低下による雨漏りは、原則として補償対象外です。
水災補償は洪水や高潮、土砂災害などを想定したものであり、通常の雨漏りを補償するものではありません。
老朽化による損害
建物の老朽化、腐食、さび、虫害、施工不良などが原因の損害は、水災保険では補償されないのが一般的です。
たとえば劣化した外壁のひび割れから雨水が浸入した場合、自然災害ではなく維持管理の問題と判断される可能性があります。
| 損害の原因 | 補償の考え方 |
|---|---|
| 豪雨による河川氾濫 | 水災補償の対象となる可能性がある |
| 老朽化した屋根からの雨漏り | 原則として対象外 |
| 腐食した配管からの漏水 | 契約内容や原因により異なる |
| 手入れ不足による設備故障 | 原則として対象外 |
建物を長く維持するには、定期的な点検や補修を行い、災害時の損害と老朽化による損害を分けて考えることが必要です。
地震が原因の津波
地震によって発生した津波で建物や家財が流失・浸水した場合、火災保険の水災補償では原則として保険金は支払われません。
これは地震、噴火、津波に起因する損害が、通常の火災保険では免責とされているためです。
- 地震による津波で住宅が浸水した
- 地震で堤防が壊れ、海水が流入した
- 地震後の火災で家財が焼損した
これらの損害に備えるには、火災保険とあわせて地震保険へ加入する必要があります。
沿岸部や津波浸水想定区域に住む場合は、地域のハザード情報を踏まえて検討しましょう。
水災保険は必要か、住んでいる地域から判断する方法
水災保険の必要性は、住んでいる地域の地形、河川や海までの距離、住宅の構造によって異なります。
保険料だけで判断せず、ハザードマップと自宅周辺の状況を確認して、被災時の損失に備えましょう。
ハザードマップの確認
水災保険が必要か判断する際は、自治体が公開しているハザードマップを確認することが基本です。
洪水、内水、高潮、土砂災害、津波などのリスクが地図上で示されており、自宅所在地の想定浸水深も確認できます。
想定浸水深がある地域では、建物だけでなく家財や車への被害も想定し、水災補償の付帯を前向きに検討するとよいでしょう。
住宅の立地を確認
河川の近く、低地、海岸沿い、崖や急傾斜地の近くにある住宅は、水害や土砂災害のリスクが高くなる傾向があります。
一方で、周辺より高い土地にある住宅でも、排水が追いつかない内水氾濫や、想定を超える豪雨による被害が起こる可能性はあります。
| 立地の特徴 | 主な確認ポイント |
|---|---|
| 河川の近く | 洪水浸水想定区域と想定浸水深 |
| 海岸・河口の近く | 高潮や津波の浸水想定 |
| 斜面・崖の近く | 土砂災害警戒区域の指定状況 |
| 低地やくぼ地 | 内水氾濫や排水不良の履歴 |
過去の浸水履歴や近隣住民からの情報も、地域のリスクを知る手がかりになります。
マンションの階数を確認
マンションでは、居住階が高いほど洪水による室内浸水のリスクは低くなる傾向があります。
ただし、1階や地下の共用部分、駐車場、電気設備が浸水すると、建物全体の生活機能に影響が出ることがあります。
- 低層階は室内への直接浸水リスクを確認する
- 地下駐車場は車両浸水のリスクを確認する
- 高層階でも停電や断水、エレベーター停止に備える
- 専有部の家財補償が必要か検討する
高層階だから水災保険が不要と決めつけず、建物の立地、共用部の被害、家財の補償範囲まで確認することが重要です。
水災保険の補償内容と加入判断のポイント
水災保険への加入は、洪水・高潮・土砂災害のリスクと、被災した場合に負担できる修理費用や家財の再購入費を比較して判断します。
ハザードマップで浸水や土砂災害の可能性が示されている場合は、火災保険の契約内容を見直し、水災補償が付いているか確認しましょう。
特に戸建て住宅や低層階の住戸では、建物と家財の両方を補償対象にすることで、被災後の生活再建に役立ちます。
一方、補償の要否は地域や住宅条件で異なるため、保険料だけで外すのではなく、支払い条件、自己負担額、地震保険との違いも確認して選ぶことが大切です。


コメント