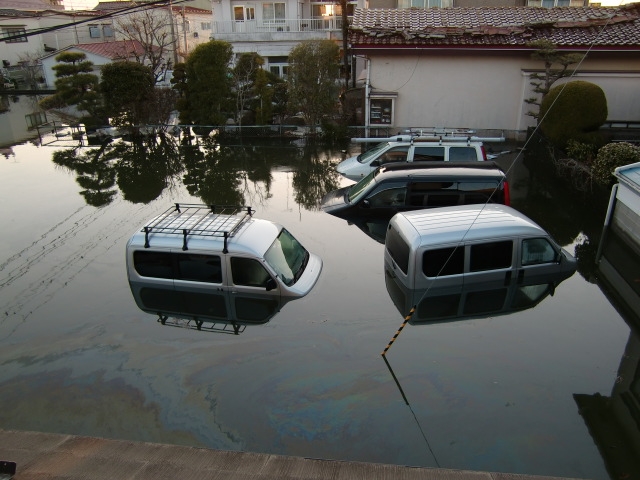
大雨による車の浸水では、加入している保険の種類や契約内容によって補償の可否が変わります。
車両保険の有無だけでなく、地震が原因かどうか、修理費が車の価値を上回るかも確認が必要です。
まずは補償される条件と対象外になるケースを把握し、被害後に慌てないための準備を進めましょう。
大雨で車が浸水したら保険はどうなる?
車両保険で補償されるケース
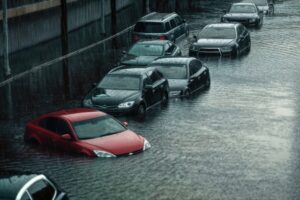
一般的に、台風や集中豪雨、河川の氾濫、道路の冠水など、大雨を原因とする車の浸水は車両保険の補償対象です。
水没によってエンジンや電装系、内装が損傷した場合も、契約している車両保険の範囲内で修理費や全損保険金が支払われます。
ただし、免責金額が設定されている契約では、その金額分は自己負担となるため、保険証券や契約内容を確認しましょう。
補償されない主なケース
車両保険に加入していない場合、大雨による浸水で発生した車の修理費や買い替え費用は原則として自己負担です。
また、補償範囲を限定した車両保険でも水災は対象になることが多い一方、故意や重大な過失と判断されると保険金が支払われない可能性があります。

このようなケースでは保険金が支払われない可能性があります。
- 浸水している場所へ意図的に進入した場合
- 避難指示などを無視して危険な場所に駐車した場合
- 契約者や運転者による故意の損害と認められた場合
- 車両保険の契約自体がない場合
実際の判断は保険会社や事故状況によって異なるため、自己判断せずに事故受付窓口へ相談することが大切です。
水没車の修理費と全損の扱い
浸水車は、見た目に大きな損傷がなくても、エンジンや制御装置、配線などに深刻な不具合が生じていることがあります。
修理費が事故時点の車両保険金額を上回る場合や、安全な修復が難しい場合は、経済的全損または物理的全損として扱われます。
| 状態 | 主な扱い |
|---|---|
| 軽度の浸水 | 点検・清掃・部品交換による修理が検討されます |
| 床上浸水 | 内装、配線、電装部品の交換が必要になることがあります |
| エンジンや電装系まで浸水 | 高額修理または全損と判断される可能性があります |
全損時に受け取れる金額は、基本的に契約時に設定した車両保険金額が上限です。
自賠責保険で補償される範囲
自賠責保険は、大雨によって自分の車が浸水・水没した場合の修理費、レッカー費用、買い替え費用などは自賠責保険では補償されません。
自賠責保険とは交通事故で他人を死傷させた際の対人賠償を目的とする強制保険です。
浸水被害に備えるには、自賠責保険とは別に、車両保険を含む任意保険へ加入しているかを確認する必要があります。
任意保険の補償内容
任意保険では、車両保険に加えて、ロードサービスや代車特約、弁護士費用特約などを付帯している場合があります。
大雨による浸水では、車両の修理費だけでなく、レッカー移動や代替交通手段の確保が必要になることもあります。
契約内容によっては、レッカー費用や代車費用が補償されるため、保険会社へ連絡する際に利用できる特約をまとめて確認しましょう。
保険会社によって違いはありますが、保険会社に連絡する前に自分でレッカー移動を申し込んでしまった場合、保険の対象外になるケースもあります。
レッカー移動などは必ず保険会社に手配してもらう事をおすすめします。
地震による浸水の扱い
地震、噴火、津波を原因とする浸水は、通常の車両保険では補償対象外となるのが一般的です。
たとえば地震による津波で車が水没した場合、台風や豪雨による水害とは異なる扱いとなり、通常の車両保険金は受け取れない可能性があります。
地震・噴火・津波車両全損時一時金特約などを付帯している場合は、所定の条件を満たせば一時金が支払われることがあります。
保険金を受け取るまでの流れ

大雨で車が浸水した場合は、安全を確保したうえで保険会社へ事故連絡を行い、被害状況の確認と損害調査を受けます。
保険会社または提携先の修理工場が車両を確認し、修理可能か、全損に該当するか、支払額はいくらかが決定されます。
写真やレッカーの利用記録、修理見積書などを保管しておくと、保険金請求の手続きが円滑に進みやすくなります。
浸水した車でまず行うべき安全な対応
大雨で車が浸水した直後は、故障の拡大や感電、火災などの危険を避ける行動が優先です。
無理に車を動かそうとせず、車内の状況を確認してから保険会社やロードサービスへ連絡しましょう。
初動を誤ると損害が大きくなるため、安全を守るための基本対応を押さえておくことが重要です。
エンジンをかけない
浸水した車は、エンジンをかけたりキーを回したりしないでください。
吸気口から水が入った状態で始動すると、エンジン内部が損傷するウォーターハンマーが発生し、高額な修理や全損につながるおそれがあります。
ハイブリッド車や電気自動車では高電圧部品が搭載されているため、むやみに触れず、専門業者による点検を受けることが安全です。
車内の水位を確認する
安全な場所から、車内や車外の水位、浸水した高さ、冠水していた周辺状況を確認します。
水位がフロアマット付近まででも、配線や電装部品に影響している可能性があるため、自己判断で通常使用へ戻すのは避けましょう。
水が引いた後は、泥や漂流物、臭い、警告灯の点灯なども確認し、後の保険請求に備えて記録を残すことが有効です。
保険会社へ連絡する
車の安全を確保したら、加入している任意保険会社または代理店へ連絡し、大雨による浸水被害を報告します。
連絡時には、発生日時、場所、水位、車の状態、けが人の有無、レッカーが必要かどうかを伝えると手続きが進みやすくなります。
| 確認事項 | 伝える内容 |
|---|---|
| 被害の日時と場所 | 浸水した時刻、駐車場所、走行場所を伝えます |
| 車の状態 | 水位、エンジンの始動可否、警告灯の状況を伝えます |
| 必要な支援 | レッカー、代車、修理工場の紹介希望を確認します |
保険会社に連絡する前に修理や処分を進めると、損害確認に支障が出ることもあるため注意が必要です。
大雨による車の浸水で保険金を請求する方法
浸水による保険金請求では、被害状況を客観的に示す資料と、保険会社からの案内に沿った手続きが重要になります。
特に水が引いた後は車両の状態が変化することもあるため、早めの記録と連絡が欠かせません。
請求の流れを把握し、修理工場やロードサービスとも連携しながら進めましょう。
被害状況を写真に残す
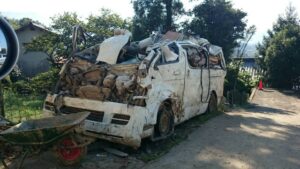
車両保険を請求する際は、浸水した車の外観、車内、水位の跡、周辺の冠水状況を写真や動画で残しましょう。
ナンバープレート、車内の泥水、シートやフロアの濡れ、警告灯などを複数の角度から撮影しておくと、損害の説明に役立ちます。
危険な場所での撮影は避け、車内に閉じ込められるおそれがある場合は記録より避難を優先してください。
レッカー移動を依頼する
浸水後の車は、たとえエンジンがかかったとしても走行を続けず、レッカーで修理工場へ移動させることが基本です。
保険会社のロードサービスを利用できる場合があるため、個別に手配する前に連絡して、指定業者や費用補償の条件を確認しましょう。
- 保険会社へ浸水被害と現在地を連絡する
- ロードサービスの利用可否と搬送先を確認する
- レッカー到着まで車に触れず安全な場所で待機する
- 利用明細や領収書を保管する
夜間や災害発生直後は依頼が集中するため、できるだけ早く連絡することをおすすめします。
必要書類を準備する
保険金請求では、保険会社から指定された書類のほか、車検証、運転免許証、修理見積書などの提出を求められることがあります。
全損となり車を買い替える場合には、車両の所有者やローン会社との関係を確認する書類が必要になるケースもあります。
| 主な書類・資料 | 用途 |
|---|---|
| 保険金請求書 | 保険会社へ補償を申請するために使用します |
| 車検証 | 対象車両と所有者を確認します |
| 被害写真 | 浸水状況や損害の確認に役立ちます |
| 修理見積書 | 修理費や全損判定の参考資料になります |
必要書類は契約内容や保険会社によって異なるため、案内を受けてから不足なく準備しましょう。
車両保険に入っていない場合の負担を抑える方法
車両保険がない場合、大雨による浸水車の修理や買い替えは原則として自己負担になります。
ただし、修理費だけに注目せず、車の価値、今後の安全性、利用できる公的支援、ローン残高を総合的に確認することが大切です。
無理な判断を避けるためにも、複数の選択肢を比較して負担を抑える方法を検討しましょう。
修理と買い替えを比較する
浸水車は、修理費が安く見えても、後から電装系の不具合や異臭、カビ、腐食などが発生することがあります。
修理見積書を取得したうえで、同程度の中古車へ買い替える費用や、今後の維持費、安全性と比較することが重要です。
特に水没歴が残ると売却価格が下がりやすいため、修理後も長く乗る予定があるかを含めて判断しましょう。
自治体の支援制度を確認する
大規模な大雨災害では、自治体が災害救助や被災者支援に関する制度を設ける場合があります。
車両そのものへの直接補助は限られるものの、生活再建支援、税金や公共料金の減免、災害ごみ処理などを利用できる可能性があります。
- 市区町村の災害対策窓口
- 都道府県の被災者支援情報
- 社会福祉協議会の生活福祉資金
- 国税・地方税の納付猶予や減免制度
支援制度には申請期限があるため、自治体の公式サイトや窓口で早めに確認してください。
ローンや残価設定の契約を確認する
ローン返済中の車や残価設定型クレジットを利用している車が浸水した場合、車が全損になっても支払いが残ることがあります。
車両保険がないと、買い替え費用に加えて既存ローンの返済も必要になるため、早期に販売店やローン会社へ連絡しましょう。
| 契約形態 | 確認したい内容 |
|---|---|
| 通常の自動車ローン | 残債額、一括返済、返済条件変更の可否を確認します |
| 残価設定型クレジット | 全損時の精算方法、残価保証の条件を確認します |
| リース契約 | 車両返却、違約金、代替車両の扱いを確認します |
契約内容を確認せずに車を処分するとトラブルになることがあるため、必ず契約先の指示を受けて対応しましょう。
大雨による車の浸水は車両保険の補償範囲を確認して早めに連絡する

大雨による車の浸水は、車両保険に加入していれば補償される可能性が高い一方、契約内容や原因によっては対象外となります。
浸水後はエンジンをかけず、写真で被害を記録し、保険会社へ早急に連絡することが重要です。
日頃から保険証券を確認し、水災時の車両保険、ロードサービス、代車特約の補償範囲を把握しておきましょう。


コメント